מיכאל שמש: כעת ברחבת הכותל: עשרות משתתפים בתפילה לרפואת נריה לייטר
הבשורה לבעלי החשבונות: התביעה נגד ארבעת הבנקים אושרה
בית המשפט המחוזי מרכז-לוד אישר את התביעה הייצוגית נגד ארבעה מהבנקים הגדולים בישראל, בטענה כי נהנו מרווחים על יתרות העו”ש של הלקוחות, תוך ששילמו ריבית אפסית. היקף הנזק הנטען מוערך ביותר מ־15 מיליארד שקל
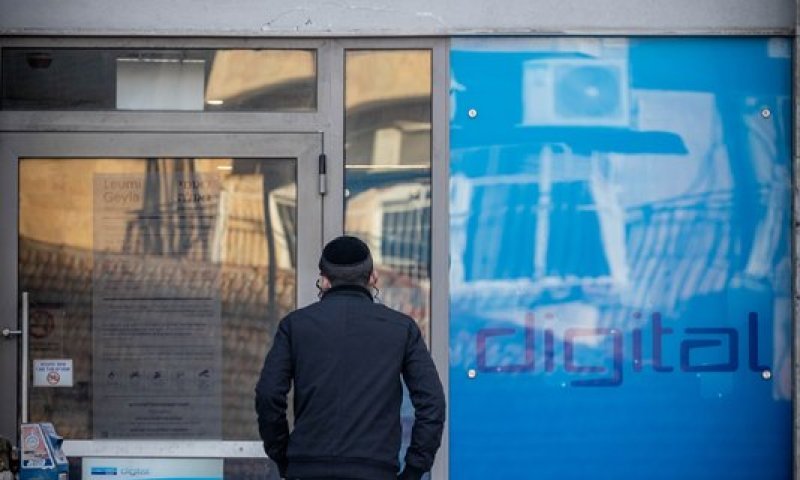
בנק לאומי צילום: חיים גולדברג, פלאש 90
בית המשפט המחוזי מרכז-לוד אישר את ניהולה של תביעה ייצוגית נגד ארבעה מחמשת הבנקים הגדולים בישראל: לאומי, מזרחי טפחות, דיסקונט והבינלאומי. היקף הנזק הנטען בתביעה מוערך ביותר מ-15 מיליארד שקל.
על פי הפרסום במאקו, השופט שמואל בורנשטין קבע כי בשלב זה קיים סיכוי סביר לקבלת טענות התובעים, שלפיהן הבנקים הפיקו רווחים מכספי הלקוחות שהוחזקו בחשבונות העובר ושב בשנים 2022 עד 2025, מבלי שהלקוחות קיבלו תמורה הולמת בדמות ריבית על יתרות הזכות.
לפי הטענה שהתקבלה לדיון, מאות מיליארדי שקלים שהוחזקו בחשבונות העו”ש שימשו את הבנקים כמקור למימון פעילותם. הבנקים יכלו לעשות שימוש בכספים הללו ולהפיק מהם הכנסות, בעוד שהריבית ששולמה ללקוחות על יתרות העו”ש נותרה אפסית.
הפער הפך משמעותי במיוחד עם העלייה בריבית במשק החל משנת 2022. בעוד שהבנקים יכלו ליהנות מתשואה על הכספים שהוחזקו אצלם, בעלי החשבונות המשיכו לקבל ריבית נמוכה מאוד, אם בכלל, על הכסף שנשאר בחשבון.
הבסיס לתביעה הוא טענה של “עשיית עושר ולא במשפט”. מדובר בטענה משפטית שלפיה אדם או גוף הפיק טובת הנאה או רווח על חשבונו של אחר, ללא הצדקה הוגנת.
הבנקים מצדם טענו כי במסגרת הסכם פתיחת החשבון לא קיימת התחייבות מפורשת לשלם ריבית על יתרות העו”ש. עוד נטען כי הכסף נשאר זמין ללקוח בכל עת. אולם בית המשפט קבע כי העובדה שההסכם אינו כולל התחייבות מפורשת לתשלום ריבית אינה מספיקה, כשלעצמה, כדי לאפשר לבנק להפיק רווחים מהותיים מכספי הלקוחות מבלי לשלם להם תמורה.
התקופה שאליה מתייחסת התביעה מתחילה בשנת 2022 ונמשכת עד מאי 2025. במועד זה נכנס לתוקפו תיקון לחוק הבנקאות, המחייב את הבנקים ליידע באופן אקטיבי לקוחות המחזיקים סכומים משמעותיים בחשבונות עו”ש בנוגע לאפשרויות אחרות שבהן ניתן להחזיק את הכסף.
בשלב זה בנק הפועלים אינו נכלל בתביעה. אחת הסיבות המרכזיות לכך היא מנגנון “עו”ש מקזז”, שאותו הפעיל והרחיב הבנק בשנים האחרונות.
המנגנון מתייחס לאופן שבו מחושבות יתרות הזכות והחובה במהלך החודש. אצל לקוחות רבים המשכורת נכנסת לחשבון ומעמידה אותו ביתרה חיובית, ובהמשך יורדים חיובי כרטיסי האשראי, הוראות הקבע ותשלומים נוספים, כך שהחשבון עשוי לעבור ליתרת חובה.
במצב שבו אין קיזוז, הלקוח עשוי לקבל ריבית זניחה או לא לקבל ריבית כלל על הימים שבהם החשבון נמצא בפלוס, אך לשלם ריבית משמעותית על התקופות שבהן הוא נמצא במינוס. בפועלים, מנגנון “עו”ש מקזז” מאפשר להביא בחשבון את ימי היתרה החיובית בעת חישוב הריבית על יתרת החובה באותו חודש.
מכיוון שהריבית על יתרת חובה גבוהה משמעותית מהריבית שמתקבלת בדרך כלל על יתרת זכות, מנגנון הקיזוז עשוי להפחית את עלויות הריבית שמשלמים הלקוחות לאורך השנה. בהתאם לכך, בנק הפועלים לא נכלל בהליך הייצוגי שאושר נגד ארבעת הבנקים האחרים.
עם זאת, אישור התביעה הייצוגית אינו קובע בשלב זה כי הבנקים חייבים לשלם את הסכום הנתבע. משמעות ההחלטה היא שהתובעים עברו את שלב האישור הראשוני וכי ההליך המשפטי יכול להמשיך להתנהל כתביעה ייצוגית. על רקע היקף הסכומים, צפויים הבנקים לערער על ההחלטה לבית המשפט העליון.
בשלב הנוכחי, המשמעות עבור בעלי החשבונות אינה קבלת כסף באופן מיידי. במקביל להמשך ההליך המשפטי, בעלי חשבונות יכולים לבחון את אופן ניהול היתרות שלהם ולהימנע מהחזקת סכומים גדולים שאינם נדרשים לשימוש שוטף בחשבון העו”ש. כספים שאינם דרושים באופן מיידי ניתן להעביר, בהתאם לצורך ולשיקוליו של בעל החשבון, לאפיקים המעניקים תשואה, ובהם פיקדונות יומיים או קרנות כספיות.

